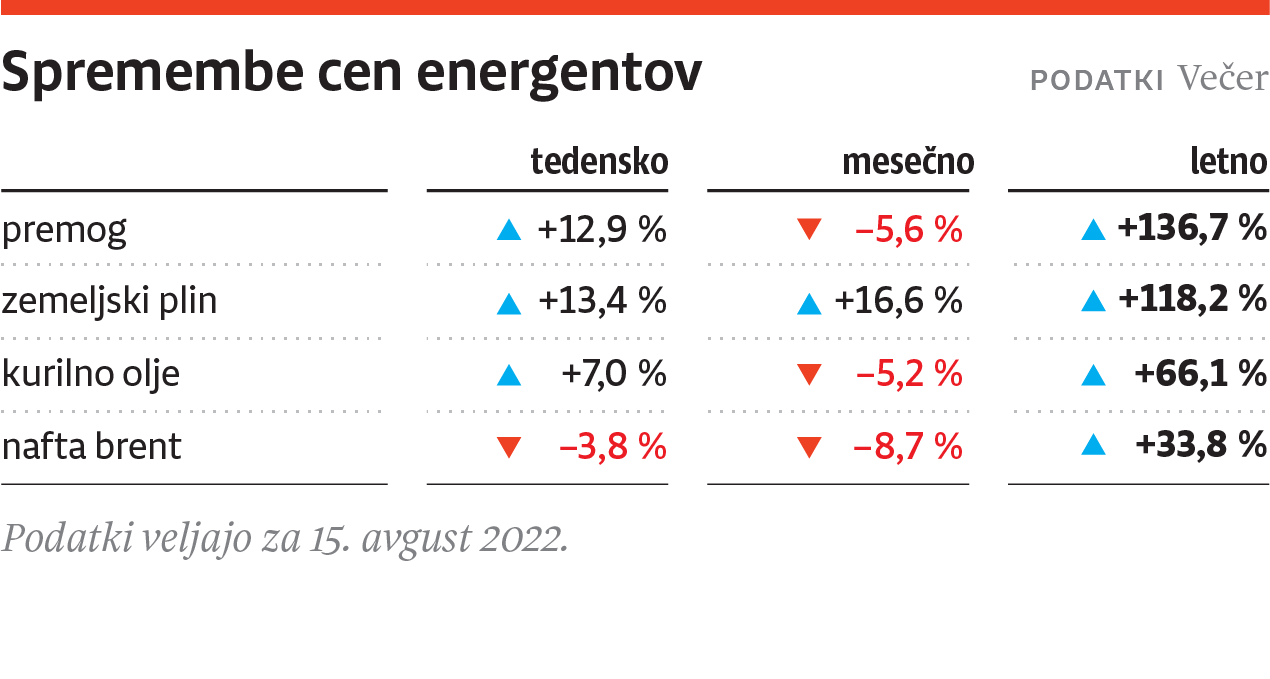


Cene nafte in njenih derivatov so v območju najnižjih vrednosti v zadnjega pol leta, odkar je Rusija napadla Ukrajino. To bi lahko ugodno vplivalo na draginjo in inflacijo, ki sta trenutno tako v Sloveniji kot v območju držav z evrom – pa tudi drugod v Evropi – precejšnji. Postavlja se vprašanje, ali so nižje cene energentov zgolj kratkoročne narave ali pa že lahko govorimo, da dolgoročno ugodno vplivajo na stroške v podjetjih in tudi na osebne proračune družin. In ali cenovni pritiski in visoka inflacija popuščajo in se nam Evropejcem obetajo bolj optimistični scenariji.
Dr. Marko Jaklič z ljubljanske ekonomske fakultete poudarja, da zadnje znižane cene nafte niso bistveno povezane ne z njeno ponudbo – nazadnje so članice držav Opeca povečale dnevno črpanje nafte za simbolično tisočinko, z okoli sto milijonov sodčkov nafte na 100,1 milijona – ne s povpraševanjem po nafti in drugih energentih. »Dvigi obrestnih mer centralnih bank po svetu vzbujajo pričakovanje, da se bodo največja svetovna gospodarstva ohlajala, mogoča je tudi gospodarska recesija, kar bi lahko znižalo svetovno povpraševanje po nafti in drugih energentih. Če bi Opec v tem trenutku občutneje povečal črpanje, proizvodnjo in prodajo nafte in njenih derivatov, bi še v večji meri poskrbel za znižanje cen, česar pa si dolgoročno ne želi,« meni Jaklič, ki je spomnil na še eno dilemo. »Trenutno imamo po svetu rekordno nizko brezposelnost, tudi v Sloveniji, a poslabšanje gospodarskih razmer ne bi upočasnilo le draginje in trenutno visoke inflacije, ampak bi srednjeročno povečalo tudi brezposelnost. Želeli bi si hkratne nizke brezposelnosti in nizke inflacije, a to je v praksi težko uresničljivo,« je prepričan sogovornik.
Edina gotovost je, da nas čaka negotovost
Po Jakličevih besedah ekonomska znanost redko ponudi pravi odgovor, kako reševati morebitno gospodarsko recesijo, da se ne bi hkrati povečala brezposelnost. »V ZDA, ki so že na robu recesije, je velika tema, koliko sploh še dvigovati obrestne mere, da ne bi ob tem še povečali težav ameriškega gospodarstva, ki pa se še ne sooča s povečano brezposelnostjo. Tako je tudi v EU. Če pa bo nastopila resnejša gospodarska recesija, bo neizbežen padec povpraševanja, ki bo ustavil rast cen in s tem inflacijo. Trenutno je ogromno svetovnih žarišč, poleg Ukrajine, kjer vladajo določene napetosti, na trgu pa je manj ruske nafte in ruskega plina. Edina gotovost je, da nas jeseni čaka precejšnja negotovost in da bodo cene naftnih derivatov v prihodnjih mesecih precej volatilne. Tisti, ki se ogrevajo s kurilnim oljem, ne morejo predvideti, kdaj bo to gorivo najcenejše, enako velja za tiste, ki uporabljajo druge energente. Na vse te zadeve lokalni ponudniki goriv, kot je recimo Petrol, ki za razliko od drugih velikih energetskih podjetij nima niti lastne rafinerije, nimajo vpliva. Svetovne borzne cene so tiste, ki v največji meri krojijo razmere, na slednje pa vplivajo različne geopolitične razmere, na katere nima pravega vpliva niti EU, kaj šele Slovenija,« je bil jasen Jaklič.
»Gibanje cen nafte je precej bolj povezano z gibanjem kapitalskih trgov kot s spremembo pri fizičnem povpraševanju ali ponudbi, kar pritrjuje dejstvu, da cena v pomembni meri odraža pričakovanja o prihodnji porabi nafte. Padec cen je presenečenje, ker je realno povpraševanje zelo močno. K temu so najbolj prispevali nekateri slabši indikatorji razpoloženja – denimo proizvodni in gradbeni PMI v območju evra, ki sta oba pod 50. Ob tem so bili najnovejši podatki o industrijski proizvodnji v EU27 (junij 2022) boljši od pričakovanih, saj se je v enem mesecu proizvodnja povečala za 0,6 odstotka. Nekaj boljših indikatorjev je tako vmes že prispevalo k dvigu cene z lokalnega dna (92 ameriških dolarjev v začetku avgusta) na aktualno ceno okoli sto ameriških dolarjev,« pa je razložil Bojan Ivanc, glavni ekonomist pri GZS.
Napovedano povečanje količin črpanja na nedavnem zasedanju skupine OPEC na Dunaju je bilo simbolično, saj je moralo zadovoljiti pričakovanja velikih držav porabnic, ki si prizadevajo za znižanje cen, ugotavlja Ivanc. Ob tem se v ZDA izteka program sproščanja nafte iz strateških zalog. »Zaloge nafte v državah OECD so zgodovinsko nizke, kar spet pritrjuje argumentu o višjih cenah nafte. Precej več razlogov je trenutno za višje cene nafte. Obenem moramo priznati, da spot (tekoča tržna) cena uravnoteženo odraža vsa ta pričakovanja. Prav zaradi tega je napovedovanje cen nafte na kratek rok izjemno zahtevno: veliki kupci in prodajalci naftnih derivatov se zatekajo k uporabi izvedenih instrumentov za zaščito svojih pozicij,« je povedal sogovornik iz GZS.
Je inflacijski vrh že za nami?
Gibanje svetovnih cen nafte vpliva na maloprodajne cene naftnih derivatov. Znotraj gospodarstva so cene najbolj relevantne za sektor transporta, čeprav posredno močno vplivajo tudi na stroške poslovanja predelovalne dejavnosti in trgovine. Nižje cene so dobra novica za vse te. »V avgustu pričakujem padec cen naftnih derivatov, ki bi lahko prispeval k znatnemu umirjanju inflacije na medletni ravni. Menim, da smo vrh (11 odstotkov) dosegli v juliju. V obdobju tako visoke inflacije smo pozorni predvsem na mesečna gibanja, ki pa so podvržena tudi regulaciji cen, ki bo imela vpliv na cene energentov od septembra. Tudi veleprodajne cene različnih vrst žit (pšenice in podobno) in oljnic so se znižale, a bodo vplivale na nižje cene določenih prehranskih izdelkov šele v roku enega do treh mesecev. Predelana hrana se pretežno ne bo cenila, saj imata v proizvodni ceni pomemben delež električna energija in zemeljski plin, katerih cena pa je še zelo visoka,« pove Ivanc.